
L’assurance d’une voiture de plus de 20 ans soulève une question fréquente au moment du renouvellement : la prime est-elle plus élevée, ou au contraire plus basse, que pour un véhicule récent ? La réponse dépend de plusieurs paramètres qui s’opposent parfois, entre baisse de la valeur de remplacement et hausse du coût des pièces détachées. Cet article compare les mécanismes tarifaires en jeu et identifie les leviers concrets pour maîtriser le budget.
Coût des pièces et valeur résiduelle : deux forces qui tirent le tarif en sens inverse
Sur le papier, une voiture ancienne vaut moins cher qu’un modèle récent. Sa cote Argus est souvent très faible, parfois inférieure à quelques centaines d’euros. Cette décote réduit mécaniquement le montant d’indemnisation qu’un assureur devrait verser en cas de perte totale, ce qui pousse la prime vers le bas.
L’effet inverse existe aussi. Les pièces de rechange pour un véhicule qui n’est plus produit deviennent rares, et leur prix grimpe. La main-d’œuvre nécessaire pour réparer un modèle ancien peut être plus spécialisée, donc plus coûteuse. La hausse des coûts de réparation compense souvent la baisse de la valeur, ce qui explique que le tarif final ne chute pas autant qu’on pourrait l’espérer.
Le marché global amplifie ce phénomène. Les primes tous risques ont augmenté de façon marquée entre 2021 et 2025, et le coût moyen des réparations après collision a progressé encore davantage. Pour un véhicule ancien, cette tendance générale peut masquer l’effet propre de l’ancienneté sur le tarif.
| Facteur | Effet sur la prime d’un véhicule de plus de 20 ans |
|---|---|
| Valeur de remplacement faible (cote Argus basse) | Diminue la prime, surtout en formule tous risques |
| Pièces détachées rares ou chères | Augmente le coût potentiel de réparation, donc la prime |
| Hausse générale des coûts de réparation (2021-2025) | Tire toutes les primes vers le haut, y compris pour les vieux véhicules |
| Profil du conducteur (bonus-malus, sinistres) | Pèse plus lourd que l’âge du véhicule dans le calcul final |
| Usage limité (faible kilométrage annuel) | Peut réduire la prime si déclaré au contrat |
Assurance au tiers, intermédiaire ou tous risques : quelle formule pour un véhicule ancien
Le choix de la formule est le levier qui pèse le plus sur le montant de la prime annuelle. Pour une voiture dont la valeur marchande est très basse, souscrire une garantie tous risques revient à payer une protection dont l’indemnisation maximale sera de toute façon limitée par la cote du véhicule.
L’assurance au tiers, le choix le plus fréquent
La responsabilité civile obligatoire couvre les dommages causés à autrui. C’est la formule la moins chère, et elle reste la plus cohérente quand la valeur de revente du véhicule est inférieure à quelques milliers d’euros. Pour un véhicule à faible cote, l’assurance au tiers suffit dans la majorité des cas.
L’inconvénient est connu : en cas d’accident responsable ou de vol, aucune indemnisation n’est prévue pour votre propre véhicule. Si la voiture a une valeur affective importante ou si vous avez investi dans sa restauration, ce risque mérite réflexion.
La formule intermédiaire, un compromis sous-estimé
Certains contrats proposent une formule tiers étendu (ou intermédiaire) qui ajoute des garanties ciblées : vol, incendie, bris de glace, catastrophes naturelles. Ces protections couvrent des sinistres où la responsabilité du conducteur n’est pas en cause.
Pour une voiture de plus de 20 ans encore en bon état, cette formule offre un rapport protection-prix souvent plus pertinent que le tout ou rien entre tiers et tous risques. La formule intermédiaire protège contre le vol et l’incendie sans alourdir la prime comme le ferait un contrat tous risques.
Le tous risques, rarement justifié sauf cas particuliers
Souscrire un contrat tous risques pour un véhicule ancien n’a de sens que si sa valeur réelle reste élevée : modèle recherché sur le marché de l’occasion, restauration récente avec factures à l’appui, ou véhicule en cours de classement collection. Dans tous les autres cas, l’écart de prime par rapport au tiers étendu ne se justifie pas au regard de l’indemnisation plafonnée à la cote Argus.
Assurance collection dès 20 ans : conditions réelles et pièges à connaître
Le statut administratif de véhicule de collection, qui donne accès à une carte grise portant la mention « véhicule de collection », concerne en principe les voitures âgées d’au moins 30 ans, dont le modèle n’est plus produit et qui n’ont pas subi de transformation technique majeure. L’âge de 20 ans ne donne pas automatiquement accès à la carte grise collection.
Certains assureurs proposent des contrats commerciaux dits « collection » dès 20 ou 25 ans, sans exiger la carte grise collection. Ces contrats sont souvent moins chers qu’une assurance classique, parce qu’ils imposent des conditions d’utilisation strictes :
- Le véhicule ne doit pas servir de moyen de transport quotidien. Un kilométrage annuel limité est généralement exigé.
- Le souscripteur doit posséder un autre véhicule assuré à son nom pour ses déplacements courants.
- Le stationnement dans un garage fermé est fréquemment requis, ce qui réduit le risque de vol et de dégradation.
Le piège principal réside dans la déclaration d’usage. Si un sinistre survient lors d’un trajet quotidien alors que le contrat collection stipule un usage loisir, l’assureur peut refuser l’indemnisation pour fausse déclaration. Ce risque est réel et peu mis en avant lors de la souscription.
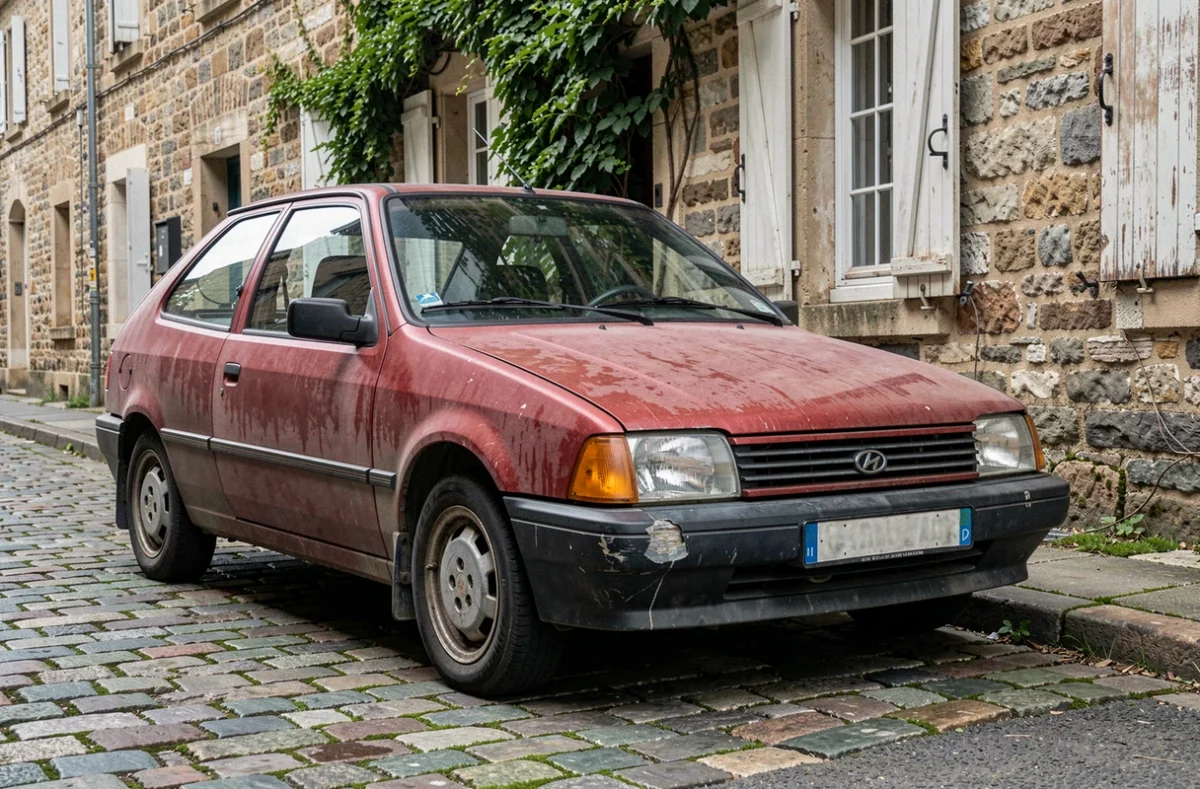
Profil du conducteur et bonus-malus : ce qui pèse plus que l’âge du véhicule
Le coefficient de réduction-majoration (bonus-malus) reste le facteur le plus déterminant dans le calcul de la prime, quel que soit l’âge de la voiture. Un conducteur avec un bonus maximal de 0,50 paie environ la moitié du tarif de référence. À l’inverse, un conducteur avec un malus élevé verra sa prime augmenter fortement, même sur un véhicule ancien à faible cote.
L’historique de sinistralité compte davantage que la date de mise en circulation. Un conducteur expérimenté sans sinistre depuis plusieurs années obtiendra des tarifs compétitifs pour un vieux véhicule. Le bonus-malus influence la prime bien plus que l’ancienneté de la voiture.
D’autres éléments du profil entrent en jeu : le lieu de stationnement (garage fermé ou voie publique), la zone géographique, le kilométrage annuel déclaré. Sur un véhicule de plus de 20 ans utilisé occasionnellement, déclarer un faible kilométrage et un garage clos peut réduire la prime de façon significative.
Contrôle technique et coûts indirects d’un véhicule de plus de 20 ans
Le contrôle technique reste obligatoire tous les deux ans pour un véhicule ordinaire, même ancien. La périodicité passe à cinq ans uniquement pour les véhicules disposant de la mention collection sur la carte grise et mis en circulation à partir de 1960. Les véhicules de collection mis en circulation avant 1960 sont dispensés de contrôle technique périodique.
Pour la majorité des voitures de plus de 20 ans qui roulent avec une carte grise standard, le rythme bisannuel s’applique. Et les points de contrôle ne changent pas : freinage, pollution, éclairage, structure. Un véhicule ancien en mauvais état peut échouer au contrôle, entraîner des frais de remise en conformité et, indirectement, compliquer le maintien de l’assurance.
Un contrôle technique à jour est une condition implicite de la couverture : en cas de sinistre, un assureur pourrait invoquer un défaut d’entretien si le contrôle est expiré ou si des défaillances majeures ont été signalées sans correction.
Les critères concrets pour choisir son contrat d’assurance auto après 20 ans
Avant de comparer les offres, trois questions permettent de cadrer le besoin :
- Quelle est la valeur réelle du véhicule ? Si elle est inférieure à quelques milliers d’euros, le tiers ou le tiers étendu est généralement le choix le plus rationnel.
- Le véhicule sert-il au quotidien ou uniquement pour le loisir ? Un usage occasionnel ouvre la porte aux contrats collection (sous conditions) ou aux contrats au kilomètre.
- L’état mécanique permet-il de passer le contrôle technique sans réserve ? Un véhicule fiable et bien entretenu sera plus facile à assurer, et le tarif reflétera ce moindre risque.
La comparaison entre assureurs reste le moyen le plus direct d’identifier les écarts de tarif. Sur un même profil conducteur et un même véhicule, les primes peuvent varier du simple au double selon les compagnies. Certains assureurs appliquent une surprime systématique au-delà d’un certain âge du véhicule, d’autres non. Comparer au moins trois devis permet de repérer les écarts réels de tarification.
L’assurance d’une voiture de plus de 20 ans ne coûte pas forcément plus cher, mais elle ne coûte pas forcément moins cher non plus. Le tarif dépend d’un équilibre entre la valeur résiduelle du véhicule, le coût potentiel des réparations, le profil du conducteur et la formule choisie. Un devis personnalisé reste le seul moyen fiable de connaître le montant exact de la prime.

