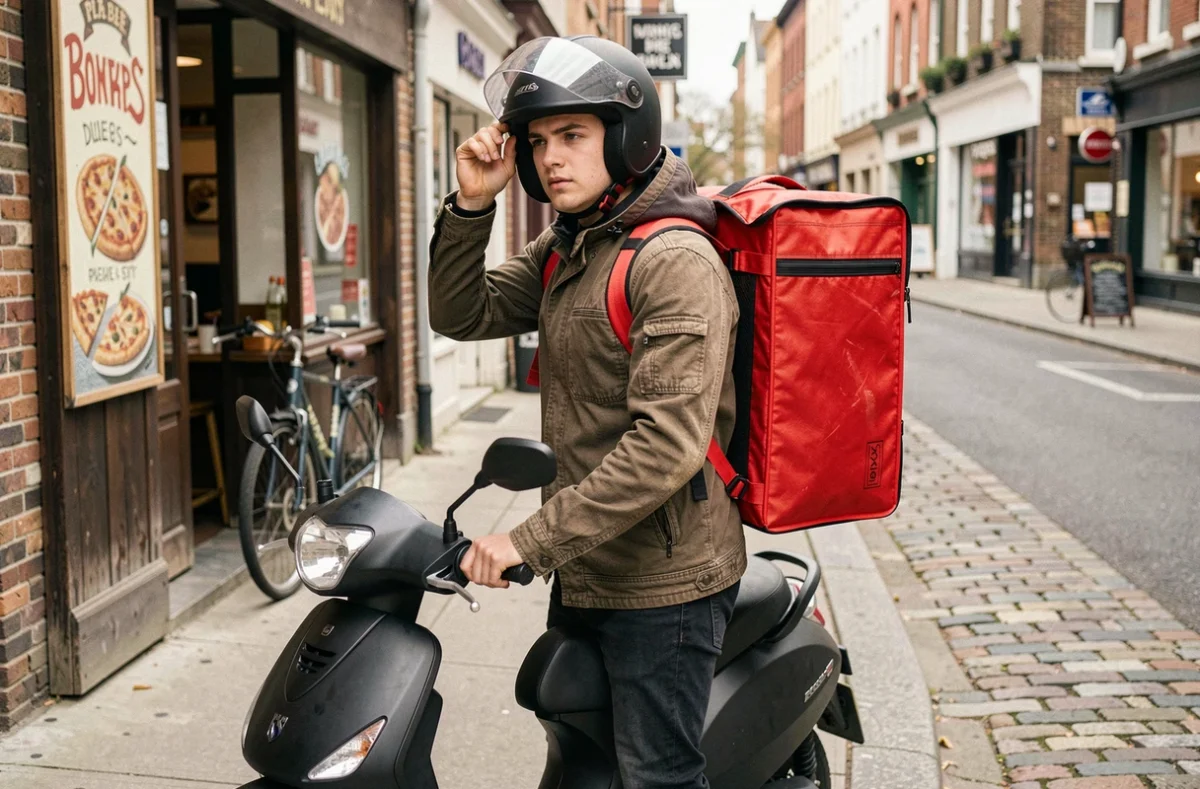
Un livreur de pizzas à scooter roule davantage qu’un particulier, sur des créneaux horaires à risque (soir, nuit, week-end) et dans des conditions de pression (délais courts, stationnements répétés en double file). Son contrat d’assurance doit refléter cette réalité.
Déclarer un simple usage « trajet-travail » ou « déplacements professionnels » ne suffit pas : la livraison rémunérée pour le compte de tiers constitue une catégorie à part. Un contrat mal calibré peut entraîner un refus d’indemnisation au moment où le livreur en a le plus besoin.
Livraison rémunérée et usage professionnel standard : une distinction qui change tout
La plupart des contrats d’assurance scooter proposent une option « usage professionnel ». Cette mention couvre les déplacements liés à une activité (rendez-vous clients, trajets domicile-bureau). Elle ne couvre pas automatiquement le transport de marchandises pour le compte d’un tiers contre rémunération.
La livraison de pizzas relève d’un usage spécifique. Le scooter devient un outil de travail intensif, exposé à une sinistralité plus élevée que la moyenne. Les assureurs qui acceptent ce profil exigent une déclaration explicite d’activité de livraison, souvent matérialisée par un avenant ou un contrat dédié.
Un livreur qui souscrit un contrat classique avec avenant « professionnel » sans mentionner la livraison prend un risque concret. En cas de sinistre, l’assureur peut invoquer une fausse déclaration de risque. La conséquence : nullité du contrat ou, au minimum, réduction proportionnelle de l’indemnisation. Ce n’est pas un scénario théorique, c’est un motif récurrent de litige.
Assurance scooter livraison pizza : les garanties à vérifier avant de signer
La responsabilité civile est obligatoire pour tout véhicule terrestre à moteur. Elle indemnise les dommages causés aux tiers (piétons, autres véhicules, mobilier urbain). En revanche, la RC du scooter ne couvre ni les pizzas ni le sac isotherme transporté. Pour protéger le matériel et la marchandise, il faut une garantie distincte, souvent appelée « marchandises transportées » ou « contenu professionnel ».
Au-delà de la RC, plusieurs garanties méritent une attention particulière pour un livreur.
- La garantie individuelle conducteur : elle prend en charge les dommages corporels du livreur lui-même, y compris en cas d’accident responsable. Son absence laisse le conducteur sans indemnisation pour ses propres blessures, ce qui est particulièrement risqué dans une activité à forte exposition routière.
- La garantie vol et incendie : les scooters de livraison sont stationnés fréquemment dans des lieux publics, parfois en zone urbaine dense. Le risque de vol ou de dégradation est nettement supérieur à celui d’un scooter utilisé pour des trajets personnels.
- La garantie dommages tous accidents : elle couvre les dégâts sur le scooter même en cas de faute du conducteur. Pour un véhicule soumis à un usage intensif, les réparations peuvent s’accumuler rapidement.
- L’assistance panne et remorquage sans franchise kilométrique : un scooter immobilisé, c’est une soirée de livraisons perdue. Certains contrats n’activent l’assistance qu’au-delà d’un certain périmètre du domicile, ce qui exclut de fait les pannes en zone de livraison.
RC professionnelle et assurance scooter : deux protections complémentaires
Un point que les concurrents abordent rarement : l’assurance du scooter et la RC professionnelle sont deux contrats distincts. La RC Pro couvre les dommages liés à la prestation de service (une pizza renversée chez un client, un retard ayant causé un préjudice). L’assurance du scooter couvre la circulation du véhicule.
Souscrire uniquement une RC Pro ne remplace pas l’assurance obligatoire du deux-roues. À l’inverse, un contrat d’assurance scooter livraison ne protège pas contre les réclamations commerciales d’un client ou d’une plateforme. Les deux sont nécessaires pour un livreur indépendant.
Critères de tarification d’un contrat assurance scooter livraison
Les assureurs calculent la prime en fonction de plusieurs variables propres à l’activité de livraison. Les tarifs varient sensiblement d’un profil à l’autre, et les fourchettes disponibles en ligne doivent être prises avec prudence : elles dépendent du profil du conducteur, de la zone géographique et du niveau de garantie retenu.
Les facteurs qui font monter la prime
La cylindrée du scooter influence le tarif, mais moins qu’on ne le pense. Ce qui pèse davantage, c’est le kilométrage annuel déclaré et la zone de circulation. Un livreur opérant exclusivement en centre-ville de grande agglomération paiera plus cher qu’un livreur en zone périurbaine, à garanties équivalentes.
L’âge du conducteur et son ancienneté de permis restent des critères classiques. Un jeune conducteur de moins de 25 ans, sans antécédent, subira une surprime qui peut être significative. Le coefficient bonus-malus s’applique normalement, y compris pour un usage professionnel.
L’état du scooter et sa valeur à neuf déterminent le coût des garanties dommages. Un scooter d’occasion ancien coûtera moins cher à assurer en dommages, mais les pièces de rechange peuvent poser problème en cas de sinistre partiel.
Franchise et plafond d’indemnisation
La franchise, c’est la somme qui reste à la charge du livreur après chaque sinistre. Pour un usage livraison, certains contrats appliquent une franchise majorée par rapport à un usage personnel. Il faut comparer non seulement le montant de la prime mensuelle, mais aussi le montant de la franchise en cas de sinistre fréquent.
Le plafond d’indemnisation sur la garantie marchandises transportées mérite aussi vérification. La valeur d’une livraison de pizzas est modeste, mais si le contrat plafonne trop bas, il pourrait ne pas couvrir le remplacement du sac isotherme professionnel ou d’équipements embarqués plus coûteux.
Pièges courants lors de la souscription d’une assurance livraison scooter
Le piège le plus fréquent reste la sous-déclaration d’usage. Certains livreurs souscrivent un contrat personnel classique en espérant payer moins cher. En cas de sinistre, l’assureur vérifie l’usage réel du véhicule. La présence d’un top case de livraison, d’un sac isotherme ou simplement l’heure et le lieu de l’accident suffisent à établir l’usage professionnel non déclaré.
Un autre piège concerne les plateformes de livraison. Certaines annoncent couvrir leurs livreurs par une assurance collective. Cette couverture est souvent limitée à la RC et ne s’active que pendant les courses attribuées par la plateforme. Les trajets entre deux commandes, le retour au restaurant ou le trajet vers la zone de livraison peuvent ne pas être couverts.
Le délai de mise en place du contrat est un point pratique souvent négligé. Un livreur qui commence son activité a besoin d’une couverture immédiate. Certains assureurs spécialisés proposent une prise d’effet sous 24 à 48 heures, d’autres exigent plusieurs jours, voire des documents complémentaires (extrait Kbis, attestation d’inscription en micro-entreprise).
Statut du livreur et obligations administratives liées à l’assurance
Le statut juridique du livreur détermine en partie le type de contrat accessible. Un salarié d’une pizzeria est normalement couvert par le contrat flotte de son employeur. Un auto-entrepreneur ou micro-entrepreneur qui livre pour son propre compte doit souscrire lui-même son assurance scooter en usage livraison.
L’activité de livraison motorisée peut par ailleurs entraîner des obligations administratives qui dépassent la seule assurance du véhicule. Selon le cadre réglementaire applicable, une inscription au registre des transporteurs légers peut être nécessaire pour certaines configurations d’activité. Les retours terrain divergent sur ce point : l’application concrète varie selon les préfectures et le volume d’activité.
Pour un employeur qui gère plusieurs livreurs, le contrat flotte (à partir de deux ou trois véhicules selon les assureurs) permet de mutualiser les primes et de simplifier la gestion. La tarification flotte tient compte de la sinistralité globale du parc, ce qui peut être avantageux pour une entreprise bien gérée, mais pénalisant si un seul conducteur accumule les sinistres.
Comparer les devis : la méthode concrète
Obtenir plusieurs devis reste la seule façon de calibrer correctement son budget. La comparaison ne doit pas se limiter au montant de la prime mensuelle.
- Vérifier que l’usage « livraison de marchandises pour le compte de tiers » est explicitement mentionné dans les conditions particulières.
- Comparer les franchises par type de sinistre (vol, dommages collision, bris de glace) et pas seulement la franchise générale.
- Contrôler les exclusions : certains contrats excluent la livraison de nuit, ou limitent la couverture à certaines plages horaires.
- Demander le détail de la garantie conducteur : capital décès, indemnités journalières, frais médicaux. Les écarts entre contrats peuvent être très importants.
Un courtier spécialisé en deux-roues professionnels peut accélérer cette comparaison. Il a accès à des grilles tarifaires dédiées et connaît les assureurs qui acceptent réellement le profil « livreur », ce qui évite les refus de souscription en série.
Le formulaire ci-dessous permet de recevoir un devis adapté à votre situation. Renseignez vos coordonnées et les informations principales sur votre scooter et votre activité : un professionnel vous rappellera pour affiner la proposition.