
Deux conducteurs du même âge, habitant la même ville, peuvent payer du simple au double pour assurer leur moto 125. Le coût d’une assurance moto 125 dépend d’un ensemble de critères que les assureurs pondèrent chacun à leur manière. Comprendre ces variables permet de ne pas subir la tarification et de choisir un contrat adapté à son usage réel.
Tarification d’une assurance moto 125 : le rôle du véhicule lui-même
Avant même de regarder votre profil, l’assureur évalue le risque lié à la machine. Une moto 125 routière et un scooter 125 urbain ne coûtent pas la même chose à réparer ni à remplacer.
La valeur à neuf du véhicule pèse directement sur la prime. Un modèle récent avec un prix catalogue élevé entraîne des indemnisations potentielles plus lourdes pour l’assureur. À l’inverse, un scooter d’occasion de plusieurs années coûtera moins cher à couvrir, mais attention : les pièces détachées de certains modèles anciens deviennent rares, ce qui peut renchérir les réparations.
Le type de motorisation commence aussi à compter. Les scooters électriques équivalents 125 gagnent du terrain. Leur coût de réparation diffère (batterie, électronique embarquée), et les assureurs ajustent leurs grilles en conséquence, parfois à la hausse faute de recul statistique suffisant sur la sinistralité.
Modèle sportif ou utilitaire : un écart concret
Un 125 orienté sport (position de conduite agressive, vitesse de pointe plus élevée) sera classé dans une catégorie de risque supérieure à un scooter GT conçu pour le confort. Le classement du modèle par l’assureur influe autant que sa cylindrée.
Vous avez déjà remarqué que deux motos de même cylindrée affichent des primes très différentes ? C’est souvent lié aux statistiques de sinistres propres à chaque modèle. Un véhicule fréquemment volé ou impliqué dans des accidents verra sa prime augmenter pour tous ses propriétaires, même les plus prudents.
Profil du conducteur et coût assurance moto 125
Le véhicule fixe une base tarifaire. Votre profil personnel la fait ensuite varier, parfois de façon spectaculaire.
L’âge et l’expérience de conduite
Un conducteur de moins de 25 ans paie plus cher. Les statistiques de sinistralité montrent une fréquence d’accidents plus élevée dans cette tranche d’âge. Mais il y a une subtilité propre aux 125 : la surprime jeune conducteur ne fonctionne pas toujours comme en auto.
Le régime légal de réduction-majoration (le fameux bonus-malus) exclut en principe les véhicules à deux roues jusqu’à 125 cm³. Concrètement, cela signifie que votre bonus automobile n’est pas automatiquement repris sur un contrat 125. Certains assureurs le font par convention, d’autres non. Il faut vérifier les conditions générales du contrat et demander un relevé d’information.
De même, la diminution progressive de la surprime jeune conducteur, encadrée par le Code des assurances pour les véhicules soumis au bonus-malus, peut ne pas s’appliquer de la même façon à une 125 conduite avec un permis A1 ou avec la formation de 7 heures du permis B.
Le type de permis détenu
Conduire une 125 avec un permis A1 obtenu après examen complet ou avec un permis B complété par une formation de 7 heures n’envoie pas le même signal à l’assureur. Le permis A1 implique un apprentissage spécifique de la conduite deux-roues. Certains assureurs en tiennent compte positivement dans leur tarification.
L’historique de sinistres
Même si le bonus-malus réglementaire ne s’applique pas forcément, votre passé de conducteur reste scruté. Un relevé d’information vierge de tout sinistre responsable jouera en votre faveur. À l’inverse, des antécédents d’accidents ou de suspension de permis peuvent déclencher des majorations importantes, voire un refus d’assurance.
Zone géographique et conditions de stationnement
Votre adresse postale modifie le coût de votre assurance moto 125 de manière significative. Les assureurs découpent le territoire en zones de risque basées sur la fréquence des vols et des accidents.
- Un conducteur en centre-ville d’une grande agglomération paie plus cher qu’en zone rurale, principalement à cause du risque de vol et de la densité du trafic.
- Le mode de stationnement compte : un garage fermé ou un parking sécurisé réduit la prime par rapport à un stationnement sur la voie publique.
- Certaines zones périurbaines cumulent les deux risques (trafic dense aux heures de pointe et stationnement extérieur), ce qui les place dans des tranches tarifaires élevées.
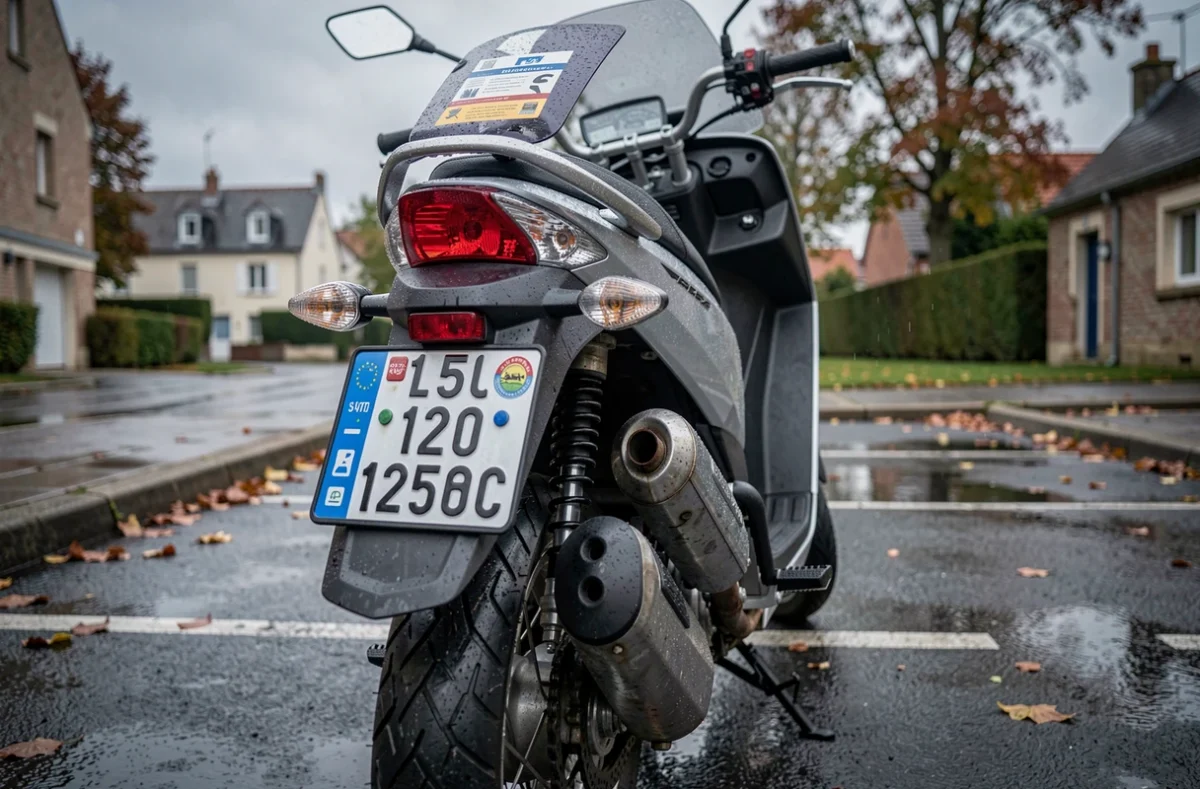
La garantie vol est particulièrement pertinente pour une 125 en ville. Ces véhicules, légers et faciles à déplacer, figurent parmi les plus volés. Un antivol homologué (type SRA) peut conditionner l’activation de la garantie et parfois réduire la prime.
Formules et garanties : le levier sur lequel vous avez la main
Les critères précédents (véhicule, profil, lieu) sont subis. Le choix de la formule, en revanche, vous appartient. C’est le facteur qui fait le plus varier la facture à profil identique.
Trois niveaux de couverture classiques
La formule au tiers est le minimum légal. Elle couvre uniquement les dommages que vous causez à autrui (responsabilité civile). C’est la moins chère, mais elle ne vous indemnise pas en cas de chute seul ou de vol.
La formule intermédiaire (tiers étendu) ajoute généralement le vol, l’incendie et parfois les catastrophes naturelles. Pour une 125 utilisée au quotidien, c’est souvent le meilleur compromis entre protection et budget.
La formule tous risques couvre en plus vos propres dommages matériels, même en cas d’accident responsable. Son coût est nettement plus élevé. Sur une 125 d’occasion dont la valeur est modeste, une formule tous risques peut coûter plus cher que ce qu’elle indemniserait.
Les garanties qui changent la facture
Au-delà de la formule de base, certaines garanties optionnelles pèsent sur la prime :
- La protection du conducteur (indemnisation de vos blessures corporelles) : souvent absente de la formule au tiers, elle représente un surcoût modéré mais protège contre le risque le plus grave.
- La garantie équipements (casque, blouson, gants) : utile car le remplacement de ces équipements peut représenter plusieurs centaines d’euros.
- L’assistance panne et accident (rapatriement, véhicule de remplacement) : son coût varie selon le périmètre géographique couvert (France seule ou Europe).
- La garantie dommages tous accidents : c’est elle qui fait basculer d’un tiers étendu vers un tous risques, et c’est la plus coûteuse.
Pièges courants et erreurs de tarification sur une 125
Plusieurs situations piègent les conducteurs de 125 au moment de la souscription ou du renouvellement.
Supposer que le bonus auto s’applique
C’est le piège le plus fréquent. Vous roulez depuis dix ans en voiture avec un bonus de 50 %, et vous pensez qu’il sera repris sur votre contrat 125. Rien ne l’oblige réglementairement. Demandez systématiquement un relevé d’information et vérifiez la clause de reprise de bonus dans les conditions particulières avant de signer.
Sous-estimer la hausse des coûts de réparation
Les données de France Assureurs montrent une hausse des coûts moyens de réparation et d’indemnisation en 2025, y compris pour les dommages matériels. Cette tendance touche aussi les 125 : votre prime peut augmenter au renouvellement sans que vous ayez eu le moindre sinistre. Le coût des pièces et de la main-d’œuvre se répercute directement dans les primes de l’ensemble des assurés.
Négliger les franchises
Une prime basse cache parfois des franchises élevées. Sur un vol de scooter 125 dont la valeur vénale est de quelques milliers d’euros, une franchise de plusieurs centaines d’euros réduit considérablement l’indemnisation réelle. Comparer les primes sans regarder les franchises revient à comparer des prix sans regarder les quantités.
Comment faire baisser concrètement sa prime 125
Quelques leviers pratiques permettent de réduire le coût de votre assurance moto 125 sans sacrifier la protection.
Le premier consiste à ajuster la formule à la valeur réelle du véhicule. Sur une moto de plus de cinq ans, passer d’un tous risques à un tiers étendu avec garantie vol peut diviser la prime sans perte significative de couverture.
Le deuxième levier est l’antivol. Un dispositif homologué SRA, combiné à un stationnement en garage, permet d’obtenir une réduction chez la plupart des assureurs. Ce n’est pas un détail : un antivol SRA peut conditionner le déclenchement même de la garantie vol.
Le troisième est la comparaison régulière. Les grilles tarifaires changent chaque année. Un assureur compétitif en 2024 ne l’est pas forcément en 2026. Comparer au moins une fois par an, idéalement deux mois avant l’échéance, laisse le temps de résilier si une meilleure offre existe.
Le coût d’une assurance moto 125 résulte d’un croisement entre des variables que vous subissez (âge, lieu, modèle) et des choix que vous maîtrisez (formule, garanties, antivol). Un devis personnalisé reste le seul moyen d’obtenir un tarif précis. Le formulaire ci-dessous vous permet d’en recevoir un gratuitement et d’être rappelé par un professionnel qui pourra adapter la couverture à votre situation exacte.

